


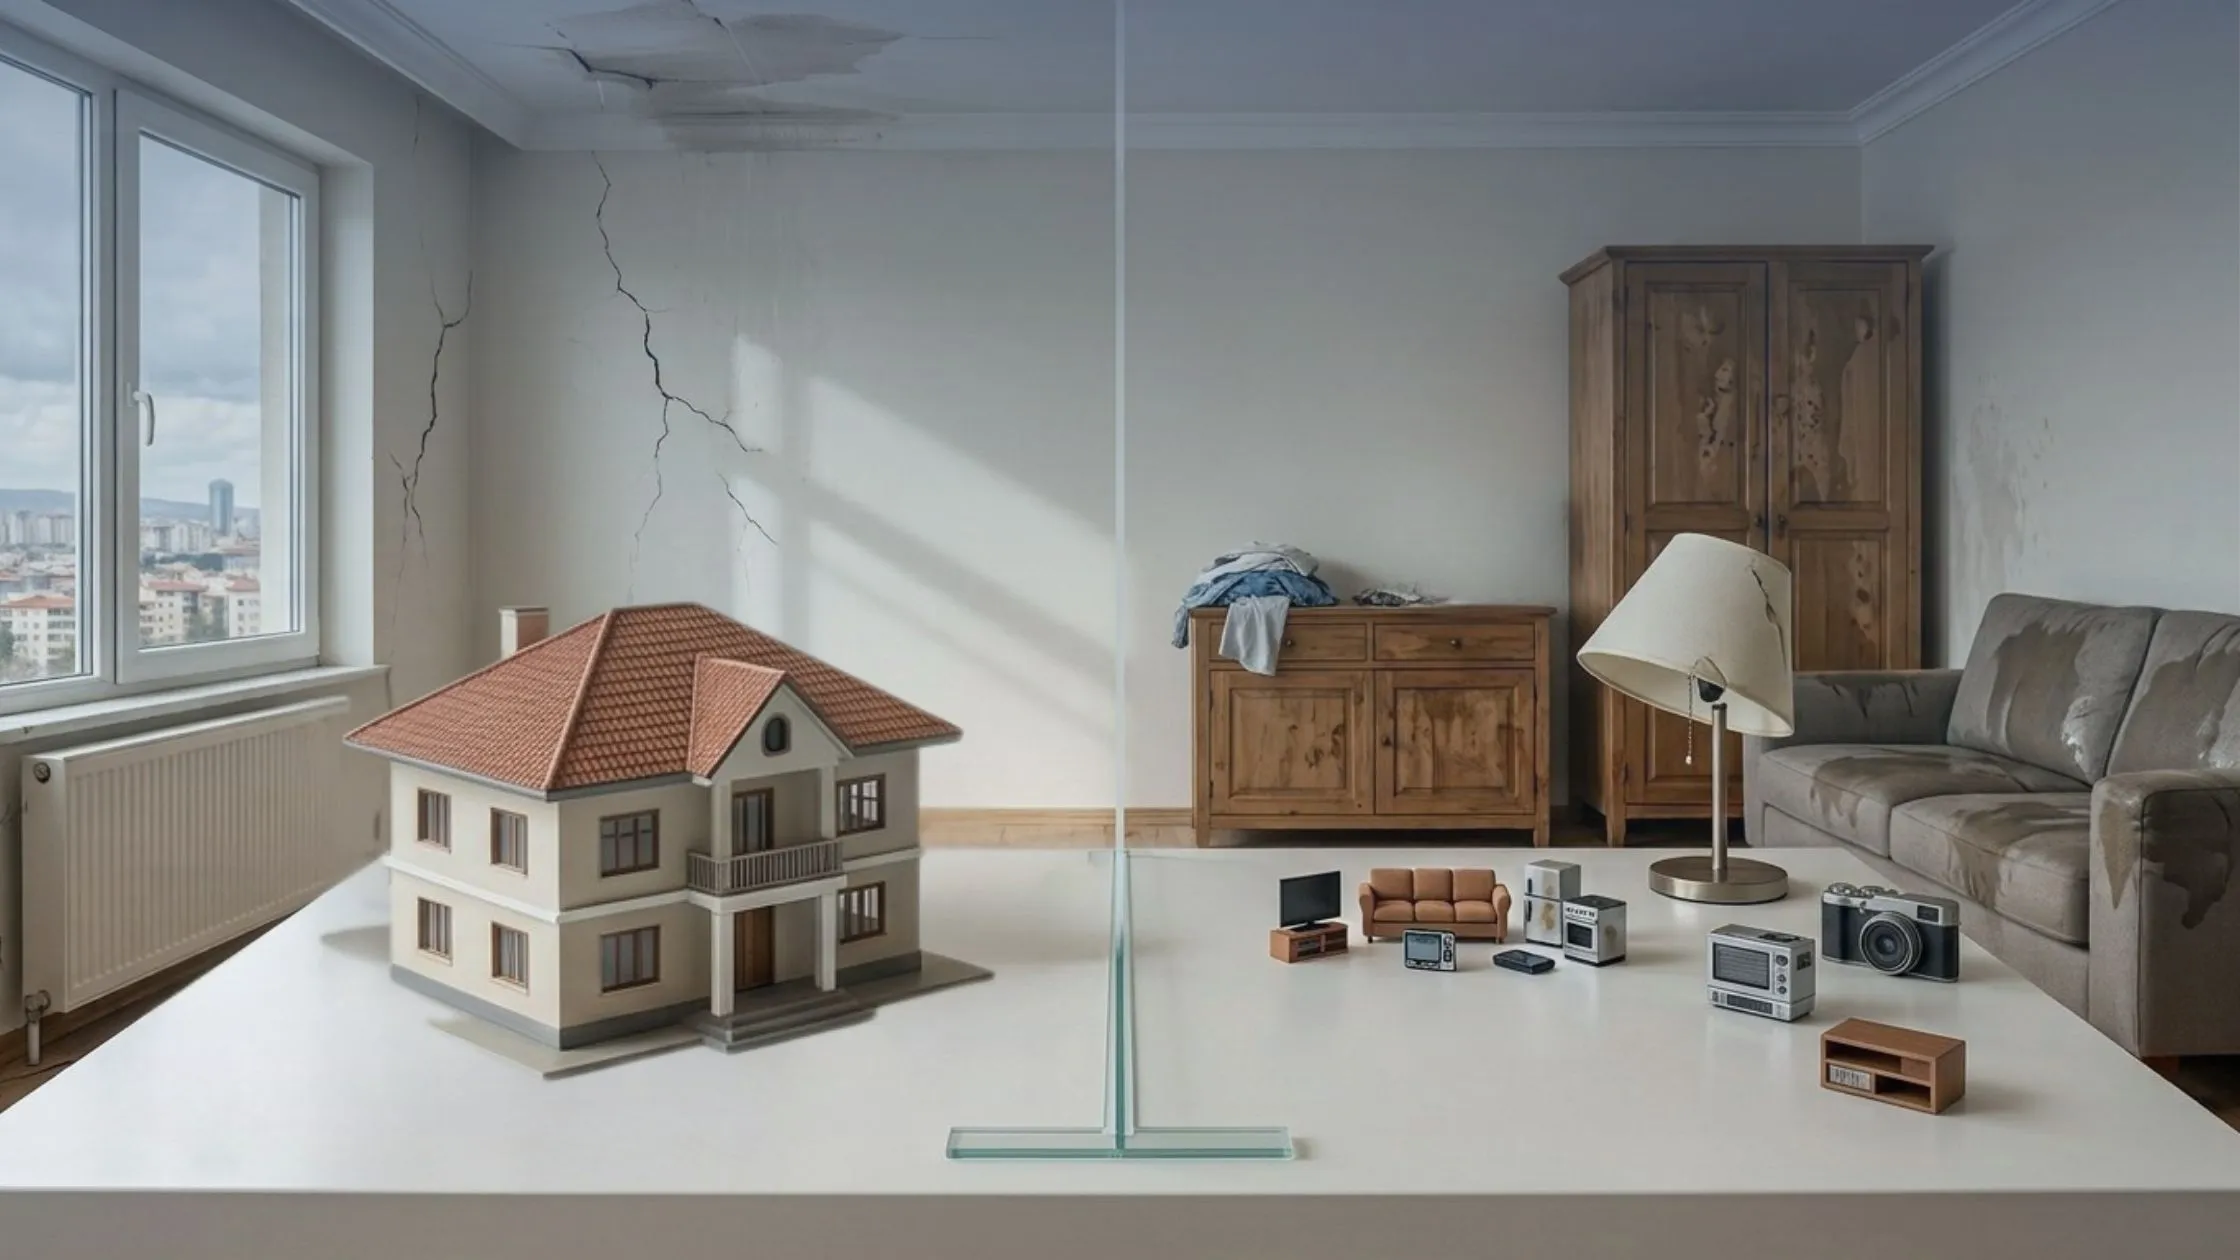
Evimiz, sadece içinde yaşadığımız bir alan değil, aynı zamanda yıllar içinde biriktirdiğimiz eşyaların, elektronik cihazların, mobilyaların ve kişisel değerlerin bulunduğu önemli bir yaşam alanı. Bu nedenle konutun kendisi kadar içindeki eşyaların da karşılaşabileceği riskleri düşünmek gerekiyor.
Ancak sigorta araştırması yaparken kavramlar bazen kafa karıştırabiliyor. İnternette “eşya sigortası” şeklinde arama yaptığınızda çok sayıda sonuçla karşılaşabilirsiniz. Peki, gerçekten konut sigortasından ayrı, yalnızca eşyaları güvence altına alan bir eşya sigortası ürünü var mı?
Aslında çoğu durumda aradığınız güvence; konut sigortasının eşya/eşya teminatı kapsamında yer alıyor. Yani burada önemli olan sadece ürünün adına değil, poliçenin hangi varlıkları ve riskleri güvence altına aldığına bakmak.
O halde gelin, bu durumu daha açık hale getirmek için eşya sigortası denildiğinde aslında ne ifade edildiğini tüm detaylarıyla inceleyelim.
Eşya Sigortası Diye Ayrı Bir Ürün Var mı?
Eşya sigortası ifadesi günlük kullanımda oldukça yaygın olsa da çoğu durumda kişilerin aradığı güvence, konut sigortasının eşya teminatı üzerinden sağlanıyor.
Peki, nasıl? Bunun için konut sigortasını temel olarak iki farklı alan üzerinden değerlendirmek mümkün: bina ve muhteviyat/eşya.
Bina teminatı; evin yapısal unsurları ve poliçede belirtilen sabit tesisatlar gibi taşınmaza bağlı varlıkları güvence altına alırken eşya teminatı, evin içinde bulunan eşyaları ve kişisel varlıkları kapsayabilir.
Örneğin mobilyalar, beyaz eşyalar, televizyon ve diğer elektronik cihazlar muhteviyat/eşya teminatı kapsamında değerlendirilebilir. Ancak hangi eşyaların ne kadar limit dahilinde ve hangi risklere karşı güvence altında olduğu poliçenin kapsamına göre değişir.
Dolayısıyla “Eşyalarımı güvence altına almak istiyorum.” dediğinizde sadece ürün adına bakmak yerine, konut sigortasının eşya teminatının ihtiyaçlarınızı karşılayıp karşılamadığını değerlendirmek daha doğru bir yaklaşım.
Konut Sigortası Nedir, Neleri Kapsar?
Konut sigortası, en temel tanımıyla evin ve poliçede belirtilen eşyaların karşılaşabileceği çeşitli risklere karşı finansal güvence sağlayan bir sigorta ürünü. Bu sigortanın teminatları da seçilen poliçeye ve ek güvencelere göre değişebilir.
Ancak konut sigortasının yapısını anlamak açısından genel olarak kapsadığı durumlar açısından şöyle bir ayrım yapmak mümkün:
- Bina teminatı kapsamında; yangın, su baskını, fırtına, deprem gibi riskler nedeniyle yapıda meydana gelebilecek zararlar güvence altına alınabilir. Bu risklerden dolayı duvarlar, çatı ve sabit tesisatlar gibi yapıya bağlı unsurlarda ortaya çıkabilecek hasarlara ek olarak enkaz kaldırma gibi masraflar da poliçe kapsamına göre karşılanabilir.
- Eşya teminatı ise evin içinde bulunan varlıkların karşılaşabileceği risklere odaklanır. Mobilyalar, beyaz eşyalar, elektronik cihazlar ve kişisel eşyalar bu kapsamda değerlendirilebilecek varlıklar arasında yer alabilir.
Örneğin evde meydana gelen bir yangının hem yapıya hem de eşyalara zarar verdiğini düşünelim. Bina teminatı yapıda meydana gelen zararın, eşya teminatı ise poliçe kapsamında bulunan eşyaların zararının karşılanmasına yönelik güvence sağlayabilir.
Yani konut sigortası yaptırırken sadece “Evim sigortalı mı?” sorusuna değil, “Evimin içindeki eşyalar veya bina hangi limitlerle ve hangi risklere karşı sigortalı?” sorusuna da cevap aramak önemli.
Hangi Eşyalar Kapsam Dahilinde, Hangileri Değil?
Eşya teminatının kapsamı poliçeye göre değişebilse de günlük yaşamda kullandığımız birçok eşya poliçede belirtilen şartlar dahilinde güvence altına alınabilir.
Beyaz eşyalar, televizyon ve diğer elektronik cihazlar, mobilyalar, dekorasyon ürünleri, kıyafetler, kitaplar ve çeşitli kişisel eşyalar bunlar arasında sayılabilir.
Ancak burada önemli olan nokta; her eşyanın otomatik olarak ve sınırsız şekilde teminat kapsamında olduğunu düşünmemek. Özellikle yüksek değerli eşyalar için poliçede özel limitler veya şartlar bulunabilir. Bunun için takı, antika, sanat eserleri, koleksiyonlar ve benzeri kıymetli varlıkların teminat kapsamı ve limitleri ayrıca değerlendirilmesi gerekir.
Nakit para ve kredi kartları gibi varlıklar ise standart eşya teminatı kapsamında değerlendirilmeyebilir.
Eşya Değeri Nasıl Belirlenmeli?
Konut sigortasında en çok dikkat edilmesi gereken konulardan biri de eşya değerinin doğru belirlenmesi.
Örneğin evinizde bulunan eşyaların toplam değerini olduğundan daha düşük bildirmeniz, hasar durumunda poliçedeki sigorta bedelinin gerçek ihtiyacınızı karşılamamasına neden olabilir. Bu nedenle sadece birkaç büyük eşyanın değil, evde bulunan tüm varlıkların yaklaşık değerinin dikkate alınması gerekiyor.
Bu noktada ev için basit bir eşya envanteri oluşturmak oldukça faydalı olabilir. Mobilyalardan elektronik cihazlara, beyaz eşyalardan kişisel eşyalara kadar önemli varlıkları listelemek hem toplam değeri daha doğru hesaplamayı hem de poliçe hazırlanırken ihtiyaçların daha net ortaya konmasını sağlar.
Ayrıca eşyaların değeri zaman içinde değişebilir. Yeni elektronik cihazların alınması, mobilyaların yenilenmesi veya evdeki toplam varlık değerinin artması durumunda mevcut poliçenin de yeniden değerlendirilmesinde fayda var.
Konut Sigortası Yaptırırken Hangi Sorular Sorulmalı?
Eşya teminatı hakkındaki tüm detaylardan da anlaşıldığı gibi konut sigortası seçerken fiyat önemli bir kriter olsa da tek başına karar vermek için yeterli olmayabilir. Çünkü iki poliçe benzer primlere sahip olsa bile sundukları teminatlar ve limitler birbirinden farklı olabilir. Bu nedenle poliçe öncesinde şu soruların cevaplarını netleştirmekte fayda var:
- Bina mı, eşya mı, yoksa her ikisi mi güvence altına alınıyor?
- Eşyaların toplam değeri doğru şekilde belirlendi mi?
- Yangın, hırsızlık, su baskını, fırtına ve benzeri riskler poliçede yer alıyor mu?
- Deprem teminatı poliçeye dahil mi? Deprem teminatının eklenmesi halinde prim ve muafiyet koşulları nasıl belirleniyor?
- Kıymetli eşyalar için özel limit veya şart var mı?
- Elektronik cihazlar için ek teminat gerekiyor mu?
- Poliçede muafiyet uygulanıyor mu?
- Hasar durumunda hangi süreç izleniyor?
Sonuç olarak eşya sigortası şeklinde ayrı bir ürün arıyor olabilirsiniz. Ancak çoğu durumda ihtiyacınız olan güvence, konut sigortasının eşya teminatı içerisinde yer alıyor. Bu teminat sayesinde evinizde bulunan eşyalar, poliçede belirtilen risklere ve limitlere bağlı olarak yangın, hırsızlık, su baskını ve benzeri durumlara karşı güvence altına alınabilir.
Burada asıl önemli olan ise sadece bir poliçeye sahip olmak değil, evinizin ve eşyalarınızın gerçek ihtiyaçlarını karşılayacak doğru teminatları belirlemek. Eşya değerinin doğru hesaplanması, ihtiyaç duyulan ek teminatların belirlenmesi ve poliçe limitlerinin düzenli olarak gözden geçirilmesi, hasar anında beklenmedik durumlarla karşılaşma riskini azaltmaya yardımcı olur. Bunun için de Ekol Sigorta olarak her zaman yanınızdayız.
Konut sigortası çözümlerimizle sadece konutunuzu güvence altına almakla kalmıyor, ihtiyaçlarınıza uygun poliçe çözümleriyle süreçleri daha bilinçli yönetmenize yardımcı oluyoruz. Siz de konut sigortanızı gözden geçirmek, size en uygun teklifi almak veya mevcut poliçenizi değerlendirmek için bizimle iletişime geçebilir ve ve ihtiyaçlarınıza en uygun çözümü belirlemek için hemen teklif talebinde bulunabilirsiniz.
Ayrıca tabii ki kiracılar açısından bina yerine evde bulunan eşyaların güvence altına alınması daha da önemli hale gelebilir. Bu nedenle kiracıysanız konut sigortasının sizin için hangi güvenceleri sunduğunu da değerlendirmenizde fayda var. Kiracıların konut sigortası yaptırıp yaptıramayacağını ve hangi teminatlardan yararlanabileceğini öğrenmek için “Kiracılar İçin Konut Sigortası Rehberi: Kiracılar Konut Sigortası Yaptırabilir mi?” yazımıza da göz atmanızda fayda var.